Para calcular una remuneración en Chile se suman los haberes imponibles (sueldo base, gratificación, horas extra, bonos y comisiones), se descuentan las cotizaciones del trabajador (10% de AFP más comisión, 7% de salud y seguro de cesantía), se calcula el impuesto único de segunda categoría sobre lo que queda, y se agregan los haberes no imponibles (colación y movilización) para llegar al sueldo líquido. Aparte, el empleador paga sus propias cotizaciones, que desde agosto de 2026 incluyen un 3,5% de la reforma de pensiones. En una gran empresa, el desafío es hacerlo bien para miles de personas, con topes, tramos y cambios legales que se actualizan cada mes.
En esta guía te explicamos cada componente de la liquidación de sueldo con los valores de 2026 y un ejemplo completo, además de los errores más comunes en empresas grandes.
Valores de referencia 2026
| Indicador | Valor |
|---|---|
| Ingreso mínimo mensual (desde julio de 2026) | $553.553 |
| UTM (septiembre de 2026) | $71.721 |
| Tope imponible AFP y salud | 90 UF |
| Tope imponible seguro de cesantía (desde febrero de 2026) | 135,2 UF |
| Cotización del empleador por reforma de pensiones (desde agosto de 2026) | 3,5% |
La UF, la UTM y los topes en pesos cambian cada mes. Revísalos siempre en los indicadores de Previred antes de cada cierre.
Componentes de una remuneración
Haberes imponibles
- Sueldo base: nunca inferior al ingreso mínimo para una jornada completa.
- Gratificación legal: la modalidad más común es el 25% de lo devengado en el mes, con un tope anual de 4,75 ingresos mínimos. En 2026, eso equivale a un tope mensual de unos $219.115.
- Horas extra: se pagan con un recargo mínimo del 50%. El valor de la hora se calcula como (sueldo base ÷ 30 × 28) ÷ (jornada semanal × 4). Con la jornada de 42 horas vigente desde abril de 2026, el divisor es 168.
- Bonos y comisiones: los que retribuyen el trabajo son remuneración y, por lo tanto, imponibles.
Haberes no imponibles
Asignaciones de colación, movilización, pérdida de caja o desgaste de herramientas. No pagan cotizaciones ni impuesto, siempre que sean razonables y correspondan a gastos reales del trabajo.
Descuentos legales del trabajador
- AFP: 10% de la remuneración imponible más la comisión de cada AFP.
- Salud: 7% para Fonasa, o el valor del plan si es isapre.
- Seguro de cesantía: 0,6% en contratos indefinidos. En contratos a plazo fijo o por obra, el trabajador no cotiza.
- Impuesto único de segunda categoría: se calcula sobre la remuneración imponible menos las cotizaciones anteriores. Está exento hasta 13,5 UTM; el tramo siguiente, hasta 30 UTM, paga un 4% con una rebaja de 0,54 UTM.
Descuentos voluntarios
Préstamos, anticipos, cuotas sindicales, ahorro previsional voluntario o seguros complementarios, siempre con autorización del trabajador.
Cotizaciones del empleador
- Seguro de cesantía: 2,4% en contratos indefinidos y 3% en contratos a plazo fijo o por obra.
- Reforma de pensiones (Ley 21.735): 3,5% desde agosto de 2026, que incluye el Seguro de Invalidez y Sobrevivencia y sube cada agosto hasta 2033.
- Accidentes del trabajo: la cotización básica más la adicional que fije tu mutualidad.
Ejemplo de liquidación de sueldo
Trabajador con contrato indefinido, Fonasa, afiliado a una AFP con comisión de 0,46%. Cálculo con la UTM de septiembre de 2026.
Haberes:
- Sueldo base: $1.200.000
- Gratificación (25% = $300.000, con tope mensual): $219.115
- Total imponible: $1.419.115
- Colación y movilización (no imponibles): $100.000
- Total haberes: $1.519.115
Descuentos:
- AFP 10%: $141.912
- Comisión AFP 0,46%: $6.528
- Salud 7%: $99.338
- Seguro de cesantía 0,6%: $8.515
- Base tributable: 1.419.115 − 141.912 − 6.528 − 99.338 − 8.515 = $1.162.822
- Impuesto único (tramo de 4%): 1.162.822 × 4% − 0,54 × 71.721 = $7.784
- Total descuentos: $264.077
Sueldo líquido: $1.255.038
Costo adicional para el empleador: seguro de cesantía de $34.059 (2,4%) y cotización de la reforma de pensiones de $49.669 (3,5%), más la cotización de accidentes del trabajo.
Errores más comunes en grandes empresas
- Topes mal aplicados: usar el valor de la UF equivocado o el tope de AFP para el seguro de cesantía, que tiene su propio tope.
- Gratificación sin tope o con el ingreso mínimo anterior.
- Horas extra calculadas con la jornada antigua: desde abril de 2026, el divisor corresponde a 42 horas.
- Bonos clasificados como no imponibles cuando retribuyen el trabajo.
- Olvidar la cotización de la reforma de pensiones o su nuevo porcentaje de agosto.
- Licencias y permisos que no llegan al cierre: ausencias registradas en otro sistema que no se descuentan o no se pagan a tiempo.
- Varias razones sociales en planillas separadas, sin una vista consolidada.
¿Cómo escalar el cálculo de remuneraciones?
- Centraliza los datos: contratos, cambios de sueldo, asistencia, permisos y licencias en un mismo lugar.
- Automatiza los indicadores: UF, UTM, topes y tramos actualizados sin carga manual.
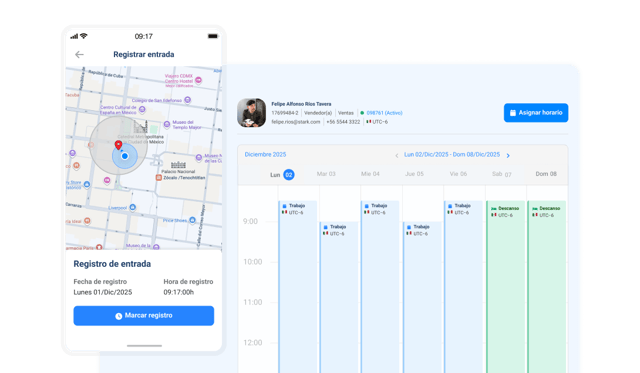
- Conecta la asistencia con las remuneraciones: horas extra y ausencias aprobadas que entran directo al periodo.
- Valida antes de pagar: alertas cuando un monto se sale de lo esperado.
- Genera los archivos legales desde el cálculo: Libro de Remuneraciones Electrónico y Previred sin pasos intermedios.
Preguntas frecuentes sobre el cálculo de remuneraciones
¿Cómo se calcula el sueldo líquido en Chile?
Sueldo líquido = haberes imponibles − (AFP + comisión + salud + seguro de cesantía + impuesto único + descuentos voluntarios) + haberes no imponibles.
¿Cuál es el tope de la gratificación en 2026?
Con la modalidad del 25%, el tope anual es de 4,75 ingresos mínimos: unos $219.115 mensuales con el ingreso mínimo de $553.553.
¿Cuál es el tope imponible en 2026?
90 UF para AFP y salud, y 135,2 UF para el seguro de cesantía.
¿La colación y la movilización son imponibles?
No, siempre que sean razonables y correspondan a gastos reales del trabajo.
¿Desde qué monto se paga impuesto único?
Desde una base tributable superior a 13,5 UTM mensuales.
¿La reforma de pensiones cambia el sueldo líquido?
No. La nueva cotización es de cargo del empleador y no se descuenta al trabajador.
Calcula remuneraciones a gran escala con Rankmi
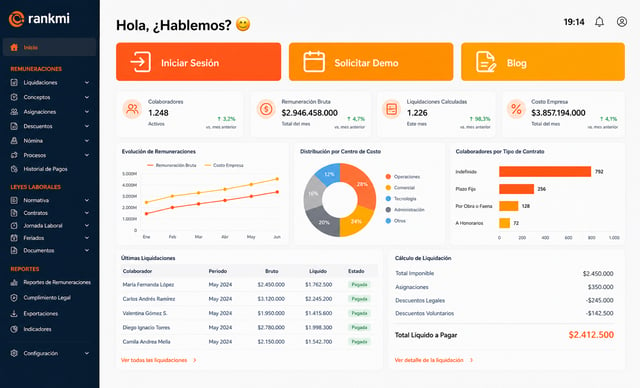
Con Rankmi, el cálculo de remuneraciones, liquidaciones y finiquitos se hace conforme al Código del Trabajo, y se actualiza con los cambios de la ley de 40 horas y la reforma previsional sin que tengas que reconfigurar nada. Lo que se aprueba en permisos, licencias y horas extra entra directo al periodo, sin doble digitación, y el cálculo queda listo para Previred, las AFP y el SII.
RRHH y Finanzas ven el estado de cada proceso desde un solo panel y detectan inconsistencias antes de que lleguen a un pago. El Libro de Remuneraciones Electrónico se genera automáticamente, y cada razón social de tu holding mantiene su propio cálculo con una vista consolidada.